
Boletim Informativo CARF Agosto/2026
Publicado em 08/09/2026
Destaques
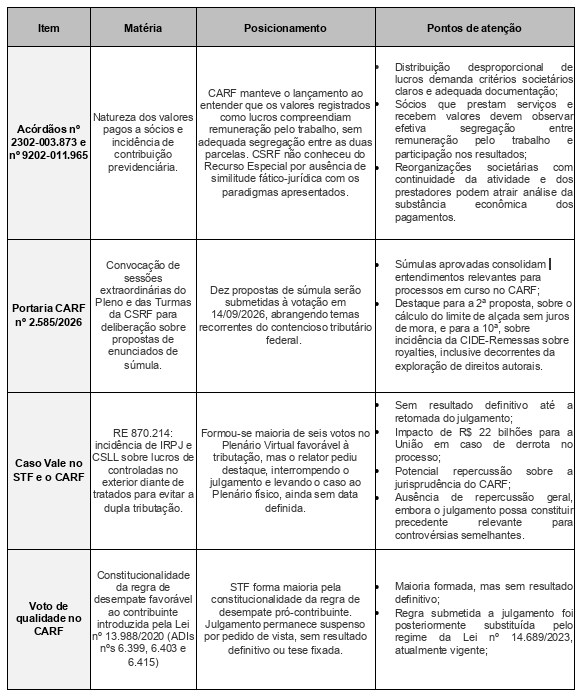
1. Acórdãos nºs 2302-003.873 e 9202-011.965: CARF analisa a caracterização de valores pagos a sócios como distribuição de lucros ou remuneração pelo trabalho;
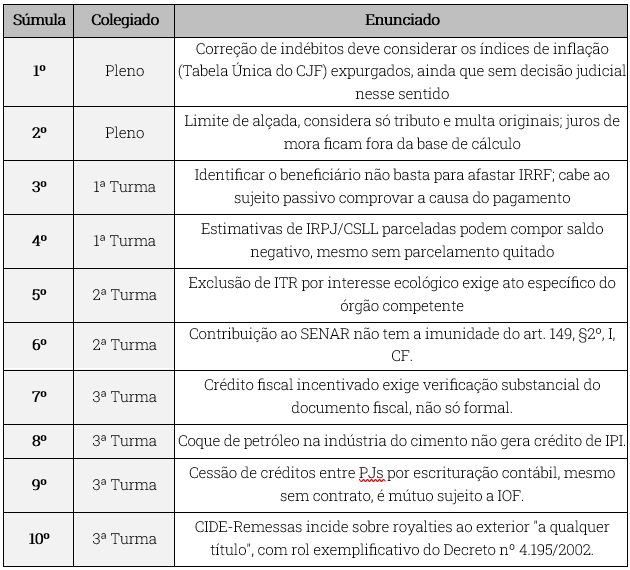
2. Portaria CARF nº 2.585/2026: Presidente do CARF convoca Pleno e Turmas da CSRF para votar, em 14.09.2026, dez propostas de súmulas sobre temas do contencioso tributário;
3. Caso Vale no STF e o CARF: Julgamento pode impactar controvérsias no CARF sobre tributação de lucros de controladas no exterior;
4. Voto de qualidade no CARF: STF ainda não concluiu julgamento das ADIs 6.399, 6.403 e 6.415, retiradas da pauta prevista para 26.08.2026.
1. Acórdãos nº 2302-003.873 e nº 9202-011.965
Distribuição de lucros a sócios e a distinção entre remuneração pelo trabalho e participação nos resultados
Contexto
O caso envolve uma sociedade simples de prestação de serviços médicos autuada pela Receita por falta de recolhimento de contribuições previdenciárias sobre valores pagos a sócios e a profissionais que ainda não integravam formalmente o quadro societário, registrados como distribuição de lucros, relativos a 2016 e 2017, no montante aproximado de R$ 31,89 milhões.
A controvérsia remonta à reorganização ocorrida após o encerramento de uma cooperativa médica e a constituição da sociedade autuada, formada pelo mesmo corpo de profissionais e destinada à continuidade da prestação dos serviços. Na nova estrutura, os valores pagos aos médicos passaram a ser registrados como distribuição de lucros, apurada mensalmente segundo a produção individual dos sócios, especialmente os plantões realizados.
Para a fiscalização, os pagamentos correspondiam, em substância, a remuneração pelo trabalho dos médicos, e não à distribuição de resultados, estando sujeitos às contribuições previdenciárias. A contribuinte, por sua vez, defendeu a regularidade da estrutura, sustentando a existência de segregação entre o pró-labore pago aos administradores e os lucros distribuídos aos demais sócios, conforme previsto no contrato social.
Em 2024, o CARF manteve o lançamento ao julgar o Recurso Voluntário. Em 2026, a CSRF não conheceu do Recurso Especial por ausência de similitude fático-jurídica com os paradigmas apresentados, de modo que o mérito da controvérsia não foi reexaminado pela Câmara Superior.
Análise do Julgamento
(i) Recurso Voluntário – Acórdão nº 2302-003.873
Por unanimidade, o CARF manteve o lançamento das contribuições previdenciárias, examinando se os valores registrados como distribuição de lucros correspondiam, em substância, à participação nos resultados ou à remuneração pelos serviços prestados pelos médicos.
Quanto aos não sócios, o colegiado entendeu inexistir fundamento jurídico para a distribuição de lucros, uma vez que os beneficiários ainda não integravam formalmente o quadro societário no momento dos pagamentos.
Em relação aos sócios, foram considerados conjuntamente, entre outros elementos:
– a prestação efetiva de serviços médicos pelos beneficiários;
– os pagamentos mensais vinculados à produção individual;
– a distribuição desproporcional de lucros; e
– a ausência, no contrato social, de discriminação entre a remuneração pelo trabalho e a participação nos resultados.
Para o colegiado, embora não exista obrigação legal de pagamento de pró-labore, a prestação de serviços remunerados pelo sócio exige efetiva segregação entre a parcela decorrente do trabalho e aquela correspondente à distribuição de lucros. No caso concreto, entendeu-se que os pagamentos mensais registrados como lucros compreendiam remuneração pelo trabalho, sujeita à contribuição previdenciária.
O colegiado ressaltou que a distribuição desproporcional de lucros não é, por si só, irregular. No caso concreto, contudo, a ausência de adequada segregação entre remuneração pelo trabalho e participação nos resultados, somada às demais circunstâncias verificadas, levou à manutenção da incidência previdenciária.
(ii) Recurso Especial – Acórdão nº 9202-011.965
Após a decisão de mérito de 2024, o contribuinte interpôs Recurso Especial, alegando divergência entre o entendimento adotado no caso e precedentes que admitiam a distribuição desproporcional de lucros.
A CSRF, contudo, não conheceu do recurso, sem reexaminar se os valores pagos aos médicos correspondiam efetivamente a lucros ou remuneração pelo trabalho. A análise ficou restrita à existência de similitude fático-jurídica entre o caso e os acórdãos paradigmas.
Para a Câmara Superior, os precedentes não reproduziam as particularidades do caso concreto, que envolvia, entre outros elementos, a reorganização de uma antiga cooperativa em sociedade simples, a prestação direta dos serviços pelos sócios e a ausência de adequada segregação entre remuneração pelo trabalho e distribuição de resultados.
Assim, o julgamento de 2026 não representou nova decisão sobre o mérito da autuação, permanecendo inalterada a conclusão adotada pela Turma Ordinária em 2024.
Leitura do ALMA Law
O caso reforça que a distribuição desproporcional de lucros não é, por si só, suficiente para caracterizar irregularidade. No caso concreto, a manutenção da autuação decorreu do conjunto de circunstâncias que, na visão do CARF, indicavam ausência de adequada distinção entre a remuneração pelo trabalho dos sócios e sua participação nos resultados, especialmente diante da vinculação dos pagamentos à produção individual.
O julgamento evidencia, portanto, a importância de critérios societários claros e de adequada segregação contábil entre a remuneração decorrente do trabalho e os valores efetivamente distribuídos a título de lucros, sobretudo em sociedades de profissionais que prestam diretamente os serviços que constituem seu objeto social.
Por fim, o desfecho na CSRF demonstra a relevância da similitude fático-jurídica para o conhecimento do Recurso Especial de divergência. Embora a Câmara Superior não tenha reexaminado o mérito da autuação, o não conhecimento do recurso manteve inalterada a conclusão adotada pela Turma Ordinária em 2024.
2. Portaria CARF/MF nº 2.585/2026
Contexto
Em 28/08/2026, foi publicada a Portaria CARF/MF nº 2.585/2026, que convocou sessões extraordinárias do Pleno e das três Turmas da Câmara Superior de Recursos Fiscais (“CSRF”) para o dia 14/09/2026, em Brasília, na modalidade síncrona híbrida. A reunião do Pleno terá início às 15h, seguida, às 15h30, pelas reuniões das Turmas da CSRF.
O objeto é analisar e votar dez propostas de enunciado de súmula, destinadas a consolidar entendimentos já reiterados no âmbito do CARF sobre temas de forte recorrência no contencioso tributário federal.
Rito da sessão de votação
A Portaria estabelece procedimento específico para a votação das propostas:
I. verificação de quórum e apresentação dos enunciados pelo Presidente;
II. manifestações dos conselheiros, pelo prazo de cinco minutos, limitadas a duas defesas pela aprovação e duas pela rejeição de cada enunciado;
III. inscrição prévia obrigatória até 10/09/2026, por ordem de chegada, limitada a dois inscritos por posição;
IV. votação individual pela aprovação ou rejeição de cada enunciado, cabendo ao Presidente votar por último e proclamar o resultado.
As súmulas em pauta
3. Caso Vale no STF e o CARF
Tributação de lucros de controladas e coligadas no exterior
Contexto
O RE 870.214 discute a incidência de IRPJ e CSLL sobre lucros auferidos por controladas de empresa brasileira no exterior inclusive em países com os quais o Brasil mantém tratados para evitar a dupla tributação. No centro da controvérsia está a aplicação do art. 74 da MP nº 2.158-35/2001 e sua compatibilidade com as disposições dos tratados internacionais celebrados pelo Brasil.
– Origem: recurso da Fazenda Nacional contra acórdão do STJ favorável à Vale quanto às controladas situadas em países com tratado, que afastou a tributação no Brasil.
– Sem repercussão geral: o julgamento não produzirá tese vinculante em repercussão geral, mas poderá constituir precedente relevante em controvérsia que apresenta entendimentos divergentes no Judiciário e no CARF.
– Dimensão econômica: segundo a LDO 2026, o impacto estimado para a União em caso de derrota no processo é de R$ 22 bilhões. Em estimativa mais ampla divulgada pela Receita Federal, a controvérsia representaria impacto potencial de R$ 142,5 bilhões entre 2017 e 2021, além de R$ 28,5 bilhões anuais nos períodos seguintes.
– Histórico processual: o recurso chegou ao STF em 2015 e teve seu julgamento retomado no Plenário Virtual entre 21 e 28/08/2026, quando chegou a formar maioria favorável à União antes do pedido de destaque do relator, Min. André Mendonça.
Análise do Julgamento
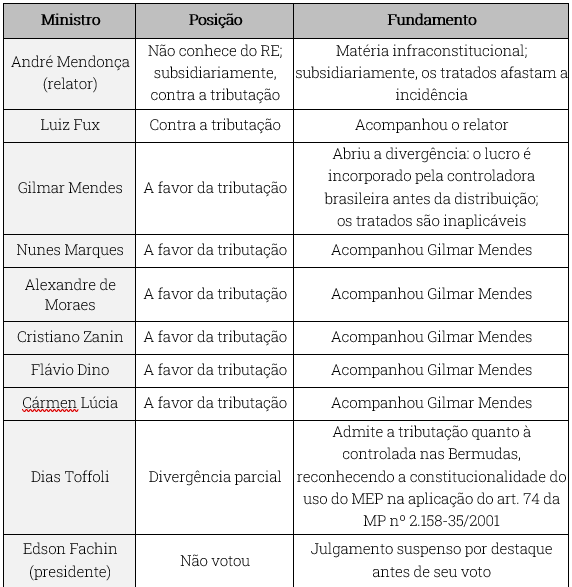
O relator, Min. André Mendonça, votou pelo não conhecimento do Recurso Extraordinário, por entender que a controvérsia possui natureza infraconstitucional e que, portanto, caberia ao STJ a última palavra sobre a matéria. Subsidiariamente, caso superada essa questão, posicionou-se favoravelmente à contribuinte, entendendo que os tratados para evitar a dupla tributação impediriam a incidência no Brasil sobre os lucros das controladas situadas nos países abrangidos pelos acordos.
A divergência, inaugurada pelo Min. Gilmar Mendes, reconheceu a possibilidade de tributação. Segundo essa corrente, a incidência alcança o acréscimo patrimonial da controladora brasileira decorrente de seus investimentos no exterior, e não diretamente os lucros das sociedades estrangeiras, razão pela qual os tratados não impediriam a cobrança de IRPJ e CSLL. O entendimento foi acompanhado por outros cinco ministros, formando maioria no ambiente virtual.
O Min. Dias Toffoli adotou posição intermediária, dando parcial provimento ao recurso da União para admitir, especificamente quanto à controlada domiciliada nas Bermudas, a constitucionalidade da utilização do Método da Equivalência Patrimonial na aplicação do art. 74 da MP nº 2.158-35/2001.
Reflexos no CARF
O CARF já enfrenta a controvérsia, com decisões majoritariamente favoráveis à União, frequentemente definidas por voto de qualidade, enquanto o STJ possui precedente favorável ao contribuinte quanto às controladas situadas em países com os quais o Brasil mantém tratados para evitar a dupla tributação.
Nesse cenário, o julgamento do STF poderá exercer relevante influência sobre a jurisprudência administrativa, especialmente quanto à interação entre as regras brasileiras de tributação de lucros de controladas no exterior e as disposições dos tratados internacionais. Um resultado favorável à União tenderia a reforçar a orientação atualmente predominante no CARF; em sentido contrário, eventual prevalência da posição favorável ao contribuinte poderá repercutir sobre a manutenção de autuações fundadas na tributação desses lucros.
Até a retomada do julgamento, contudo, permanece o contraste entre o precedente do STJ favorável ao contribuinte e a orientação predominantemente favorável à União no CARF, sem que a maioria formada no julgamento virtual do STF possa ser tratada como posição definitiva da Corte.
Panorama da votação:
4. Julgamento STF: extinção do voto de qualidade no CARF
O que está em discussão
As ADIs nºs 6.399, 6.403 e 6.415 discutem a constitucionalidade do art. 19-E da Lei nº 10.522/2002, incluído pela Lei nº 13.988/2020, que afastou o voto de qualidade nos julgamentos de determinação e exigência do crédito tributário e estabeleceu que, em caso de empate, a controvérsia seria resolvida favoravelmente ao contribuinte.
As ações foram ajuizadas, respectivamente, pela Procuradoria-Geral da República (“PGR”), pelo Partido Socialista Brasileiro (“PSB”) e pela Associação Nacional dos Auditores Fiscais da Receita Federal do Brasil (“ANFIP”), em controle concentrado de constitucionalidade perante o STF.
A sessão de julgamento em 26 de agosto 2026
O julgamento tramita desde 2021 e já foi interrompido diversas vezes por pedidos de vista. O processo estava previsto para ser julgado na sessão em 26.08. Contudo, os processos foram retirados da pauta em 21/08/2026, de modo que a sessão não ocorreu e não houve novos votos, alteração do placar ou proclamação de resultado.
Assim, permanece pendente a conclusão do julgamento sobre a constitucionalidade do critério de desempate favorável ao contribuinte nos processos administrativos de determinação e exigência de crédito tributário no CARF.
Por que isso é importante mesmo sem decisão final?
Ainda que o mérito discutido nas ADIs recaia sobre a redação original da Lei 13.988/2020, hoje substituída pelo regime híbrido da Lei 14.689/2023, a conclusão do STF certamente influirá na posição do CARF para casos futuros, seja consolidando o entendimento sobre os limites do voto de qualidade, seja servindo de parâmetro para eventuais questionamentos ao modelo atualmente em vigor.
Situação atual
Maioria formada não equivale a resultado definitivo. Enquanto o julgamento permanecer suspenso, não há orientação definitiva do STF sobre a constitucionalidade da regra de desempate pró-contribuinte.
- Panorama Analítico
ÚLTIMAS PUBLICAÇÕES
Aprovado pelo Congresso, REDATA
Em 1º de setembro de 2026, o Senado Federal aprovou o Projeto de Lei nº 278/2026, que institui o Regime Especial de Tributação para Serviços d...
Ler maisSTJ: IRPJ incide sobre ganho de capital
A Primeira Turma do Superior Tribunal de Justiça (STJ), por maioria, decidiu que incide IRPJ sobre o ganho de capital auferido por fundo de invest...
Ler mais