
Boletim Informativo CARF Outubro/2026
Publicado em 19/11/2026
1. SÚMULA CARF Nº 254/2026
Identificação do beneficiário do pagamento não afasta a incidência do IRRF sem comprovação de sua causa
Contexto
Em sessão realizada em 7 de outubro de 2026, a 1ª Turma da Câmara Superior de Recursos Fiscais (CSRF) aprovou a Súmula CARF nº 254, que entrou em vigor em 9 de outubro de 2026.
O enunciado consolida a orientação administrativa sobre a incidência do Imposto de Renda Retido na Fonte (IRRF) nos pagamentos cuja causa não tenha sido comprovada, nos termos do art. 61, § 1º, da Lei nº 8.981/1995.
A controvérsia consiste em definir se a identificação da pessoa que recebeu os valores é suficiente para afastar a tributação ou se também é necessária a comprovação da origem e da finalidade econômica do desembolso.
Análise do Enunciado
A Súmula nº 254 estabelece:
“A identificação do beneficiário dos pagamentos não afasta, por si só, a incidência do imposto de renda retido na fonte (IRRF) de que trata o § 1º do art. 61 da Lei nº 8.981/1995, sendo indispensável a comprovação da sua causa, ônus que incumbe ao sujeito passivo.”
O entendimento distingue dois elementos necessários à análise da exigência:
– Identificação do beneficiário: demonstração de quem recebeu o pagamento;
– Comprovação da causa: demonstração do fato, negócio jurídico ou operação que justificou a transferência dos recursos.
Assim, a identificação do destinatário, isoladamente, não afasta a incidência do IRRF quando não comprovada a causa do pagamento.
Leitura do ALMA Law
A aprovação da Súmula nº 254 reforça a importância da documentação que demonstre não apenas o destinatário dos recursos, mas também a operação que justificou o pagamento.
O enunciado não estabelece que todo pagamento documentalmente incompleto esteja necessariamente sujeito à tributação. Sua conclusão é mais restrita: a identificação do beneficiário, por si só, não substitui a prova da causa.
A orientação também não dispensa a análise dos demais pressupostos legais da exigência, das provas constantes dos autos e das particularidades de cada lançamento.
2. PORTARIA CARF/MF Nº 3.087/2026
CARF amplia temporariamente a competência para julgamento de recursos relacionados ao IRRF
Contexto
A Portaria CARF/MF nº 3.087, de 14 de outubro de 2026, publicada no Diário Oficial da União em 20 de outubro, ampliou temporariamente a competência para processar e julgar recursos relativos ao Imposto de Renda Retido na Fonte (IRRF).
Anteriormente concentrada na 1ª Seção de Julgamento, a matéria passou a admitir distribuição também às 2ª e 3ª Seções, observadas as hipóteses e exceções previstas na Portaria.
Segundo o CARF, a alteração integra as medidas de gestão do acervo processual e busca promover uma distribuição mais equilibrada dos recursos entre os colegiados.
Análise das Alterações
Ampliação da competência da 2ª Seção
O art. 1º permite que as Turmas Ordinárias e Extraordinárias da 2ª Seção processem e julguem recursos referentes ao IRRF, com duas exceções:
– Processos relacionados ao IRRF previsto no art. 61 da Lei nº 8.981/1995;
– Processos que também envolvam a aplicação da legislação referente às Contribuições de Intervenção no Domínio Econômico (CIDE).
Ampliação da competência da 3ª Seção O art. 2º estende às Turmas Ordinárias e Extraordinárias da 3ª Seção e à 3ª Turma da CSRF a competência para recursos de IRRF que também envolvam matéria relacionada à CIDE.
Limitação aos processos ainda não distribuídos O art. 3º determina que a alteração se aplica exclusivamente aos processos ainda não distribuídos, não estabelecendo redistribuição automática daqueles que já se encontravam sob responsabilidade de determinado colegiado.
Vigência A Portaria entrou em vigor na data de sua publicação e não estabeleceu prazo determinado de encerramento da ampliação de competência.
Leitura do ALMA Law
Embora a Portaria não modifique as regras materiais de incidência do IRRF, a ampliação permite que controvérsias anteriormente concentradas na 1ª Seção sejam apreciadas por outros colegiados, conforme a matéria discutida.
Pontos de atenção:
– A nova competência alcança apenas processos ainda não distribuídos;
– Recursos relativos ao art. 61 da Lei nº 8.981/1995 permanecem excluídos da ampliação promovida para a 2ª Seção;
– Processos que envolvam conjuntamente IRRF e CIDE poderão ser distribuídos à 3ª Seção, inclusive à 3ª Turma da CSRF, conforme a modalidade recursal;
– A elaboração de memoriais e o acompanhamento dos julgamentos devem observar a efetiva distribuição do processo.
A alteração poderá produzir efeitos sobre a formação da jurisprudência administrativa, mas não implica, por si só, mudança nos entendimentos anteriormente adotados sobre a matéria.
3. ACÓRDÃO Nº 9101-007.662 | CSRF/1ª TURMA
Amortização de ágio na aquisição: CSRF afasta divergência jurisprudencial em razão das particularidades da estrutura societária
Contexto
O processo nº 16561.720077/2019-01 envolve autuações de IRPJ e CSLL relativas aos anos-calendário de 2014 e 2015, decorrentes da glosa de despesas de amortização de ágio registrado na aquisição da Yoki Alimentos S.A. pelo grupo General Mills.
A Fiscalização questionou a estrutura societária sob o fundamento de que a sociedade brasileira teria atuado como empresa veículo, enquanto as controladoras estrangeiras seriam as reais adquirentes do investimento.
A contribuinte, por sua vez, sustentou que a General Mills Brasil One possuía substância econômica, pois havia incorporado, antes da aquisição da Yoki, uma empresa operacional do grupo que já desenvolvia atividades no Brasil.
Em setembro de 2024, a Turma Ordinária deu provimento ao recurso voluntário, afastando a glosa. Contra essa decisão, a Fazenda Nacional interpôs Recurso Especial à CSRF.
Análise do Julgamento
Em sessão realizada em 2 de setembro de 2026, a 1ª Turma da CSRF, por unanimidade, não conheceu do Recurso Especial da Fazenda Nacional, preservando o resultado favorável à contribuinte adotado pela Turma Ordinária.
No caso General Mills, entretanto, a decisão recorrida havia considerado relevante a prévia incorporação de uma empresa operacional do grupo pela sociedade que posteriormente adquiriu a Yoki.
O voto ressaltou que o Recurso Especial pressupõe a demonstração de divergência jurisprudencial efetiva, não constituindo instrumento para simples reexame do mérito pela Câmara Superior.
Leitura do ALMA Law
O ponto central não foi o reconhecimento, pela CSRF, de um direito genérico à amortização do ágio mediante utilização de sociedades intermediárias. O resultado decorreu da impossibilidade de equiparar automaticamente a operação da General Mills às estruturas consideradas artificiais nos paradigmas apresentados pela Fazenda Nacional.
Assim, a decisão preserva o resultado favorável adotado pela Turma Ordinária, sem afastar a necessidade de exame individualizado da substância econômica, da sequência dos atos societários e dos requisitos legais da amortização.
Pontos de atenção:
– A prévia incorporação de empresa operacional foi determinante para distinguir o caso dos precedentes;
– A existência de substância econômica por período reduzido não foi considerada, isoladamente, suficiente para equiparar a operação a uma empresa veículo artificial;
– O julgamento da CSRF ficou limitado à admissibilidade do Recurso Especial;
– A decisão não estabelece orientação geral de validade de qualquer reorganização societária envolvendo ágio.
4. CARF — REGISTRO J800 DA ECD
Colegiado cancela multa aplicada por ausência de notas explicativas e pareceres de auditoria na escrituração digital
Contexto
O processo nº 11000.737537/2025-10 envolve multa regulamentar aplicada ao contribuinte pela ausência de apresentação de notas explicativas e pareceres de auditores independentes no Registro J800 da ECD, relativamente aos anos de 2019, 2020 e 2021.
A controvérsia consistiu em definir se o contribuinte estava obrigado a transmitir esses documentos por meio do Registro J800, destinado à inclusão de arquivos complementares na escrituração digital.
A Fiscalização entendeu que a utilização facultativa do registro estaria restrita a empresas de pequeno porte, razão pela qual aplicou penalidade com fundamento no art. 12 da Lei nº 8.218/1991.
A contribuinte sustentou que os manuais de orientação aplicáveis aos períodos fiscalizados indicavam o preenchimento do Registro J800 como facultativo. O valor atualizado da penalidade superava R$ 400 milhões.
Análise do Julgamento
A 1ª Turma da 2ª Câmara da 1ª Seção do CARF, por unanimidade, cancelou a multa.
Prevaleceu o entendimento do relator, conselheiro Marcelo Antonio Biancardi, de que os manuais de orientação do leiaute da ECD aplicáveis aos períodos fiscalizados classificavam o Registro J800 como facultativo.
O colegiado distinguiu a obrigação de elaborar demonstrações financeiras e submetê-las à auditoria independente da obrigação de transmiti-las à Receita Federal por meio de campo específico da ECD.
Segundo o entendimento, a existência de obrigação legal de elaboração desses documentos não implica, automaticamente, obrigação de incluí-los no Registro J800.
Diante do caráter facultativo do preenchimento, a ausência de transmissão dos arquivos complementares não justificava a penalidade aplicada.
Leitura do ALMA Law
O julgamento destaca a necessidade de correspondência entre a conduta exigida pela Fiscalização e as obrigações efetivamente estabelecidas na legislação e nas orientações técnicas aplicáveis ao período fiscalizado.
A decisão é especialmente relevante para autuações relativas ao cumprimento de obrigações acessórias digitais, nas quais o alcance da obrigação pode depender da versão do leiaute ou do manual vigente à época dos fatos.
O resultado não afasta a obrigatoriedade de elaboração ou apresentação de demonstrações financeiras em outras hipóteses legalmente previstas. A conclusão limita-se à ausência de obrigatoriedade de transmissão dos documentos pelo Registro J800 da ECD nos períodos examinados.
5. CARF — MULTA QUALIFICADA E NULIDADE DE PROVAS
Colegiado afasta qualificação de multa de ofício após considerar provas anuladas pelo STF
Contexto
O processo nº 13888.721421/2018-19 envolve autuação de Imposto de Renda Retido na Fonte (IRRF), com aplicação de multa de ofício qualificada em 150%.
A qualificação da penalidade estava associada à imputação de conduta dolosa ou simulação, fundamentada em elementos probatórios relacionados à Operação Lava Jato.
A contribuinte sustentou que parte das provas utilizadas pela Fiscalização havia sido declarada nula pelo STF e, portanto, não poderia fundamentar a imputação de dolo necessária à manutenção da penalidade qualificada.
A defesa requereu a redução da multa de 150% para 75%, sem que a discussão se confundisse com o afastamento integral da exigência tributária.
Análise do Julgamento
A 1ª Turma da 4ª Câmara da 1ª Seção do CARF, por quatro votos a dois, afastou a qualificação da multa de ofício.
A relatora, conselheira Ana Cláudia Borges de Oliveira, considerou que os elementos probatórios utilizados na autuação permaneciam válidos, destacando a validade da colaboração premiada de Marcelo Odebrecht no âmbito judicial.
Prevaleceu, contudo, a divergência apresentada pela conselheira Luciana Yoshihara Arcangelo Zanin.
Segundo o entendimento vencedor, as provas utilizadas para demonstrar a conduta dolosa haviam sido anuladas pelo STF, não podendo sustentar a qualificação da penalidade no caso concreto.
Os elementos remanescentes permitiriam caracterizar uma exigência ordinária de IRRF por pagamento sem causa comprovada, mas seriam insuficientes para demonstrar a circunstância subjetiva que justificaria a multa qualificada.
Leitura do ALMA Law
O julgamento evidencia a necessidade de fundamentação probatória específica para a qualificação da multa de ofício, especialmente quando a penalidade depende da demonstração de fraude, sonegação ou conluio.
A decisão distingue os elementos necessários à constituição da exigência tributária daqueles exigidos para justificar a imposição de penalidade agravada.
No caso analisado, a decisão noticiada preservou a distinção entre a exigência ordinária de IRRF por pagamento sem causa comprovada e a demonstração do dolo necessário à qualificação da multa.
O precedente também evidencia a relevância de examinar o alcance das decisões judiciais que reconheçam nulidade de provas utilizadas em procedimentos fiscais.
Sua aplicação a outras autuações depende da identificação das provas atingidas, da extensão da nulidade judicial e da existência de elementos independentes capazes de sustentar a penalidade.
6. CARF — RECONHECIMENTO DE CRÉDITO DE IRPJ
Colegiado reconhece crédito de R$ 145 milhões após controvérsia sobre cumprimento de decisão administrativa anterior
Contexto
O processo nº 15374.720357/2010-17 envolve discussão sobre o reconhecimento de crédito de IRPJ, relativo ao ano de 2002, no montante histórico de aproximadamente R$ 145 milhões.
A controvérsia surgiu após julgamento anterior do CARF, cujo alcance foi questionado no cumprimento da decisão pela instância administrativa de origem.
Segundo a contribuinte, a DRJ deixou de observar o resultado daquele julgamento, reconhecendo crédito de aproximadamente R$ 19 milhões em lugar dos R$ 145 milhões defendidos pela empresa.
A defesa sustentou que aquela decisão havia reconhecido a decadência do direito da Administração Tributária de questionar o saldo, não cabendo à instância inferior restringir os efeitos do julgamento.
Análise do Julgamento
A 1ª Turma da 3ª Câmara da 1ª Seção do CARF, por unanimidade, acolheu integralmente o recurso da contribuinte, reconhecendo o direito ao crédito histórico de IRPJ de aproximadamente R$ 145 milhões.
O relator identificou que a DRJ não havia considerado vinculante a decisão original do CARF, sustentando estar subordinada apenas à legislação, aos atos normativos e às súmulas vinculantes.
Ao reapreciar a controvérsia, o colegiado afastou a limitação imposta ao crédito e reconheceu o montante histórico defendido pela contribuinte. O resultado foi acompanhado pelos demais integrantes da Turma.
Leitura do ALMA Law
O julgamento destaca a importância da observância das decisões administrativas proferidas em instâncias superiores, especialmente quando o processo retorna à origem para cumprimento do que já foi decidido.
A controvérsia revela que o reconhecimento de determinado direito no CARF não encerra necessariamente todas as dificuldades relacionadas à sua efetivação administrativa.
Em procedimentos de restituição ou compensação, é necessário verificar se a autoridade responsável pelo cumprimento da decisão respeitou o objeto e os limites do julgamento original.
O caso não estabelece que todo crédito declarado pelo contribuinte deva ser automaticamente reconhecido. A conclusão noticiada está vinculada à extensão da decisão original e à impossibilidade de restringir o crédito em desconformidade com aquilo que já havia sido decidido no próprio processo.
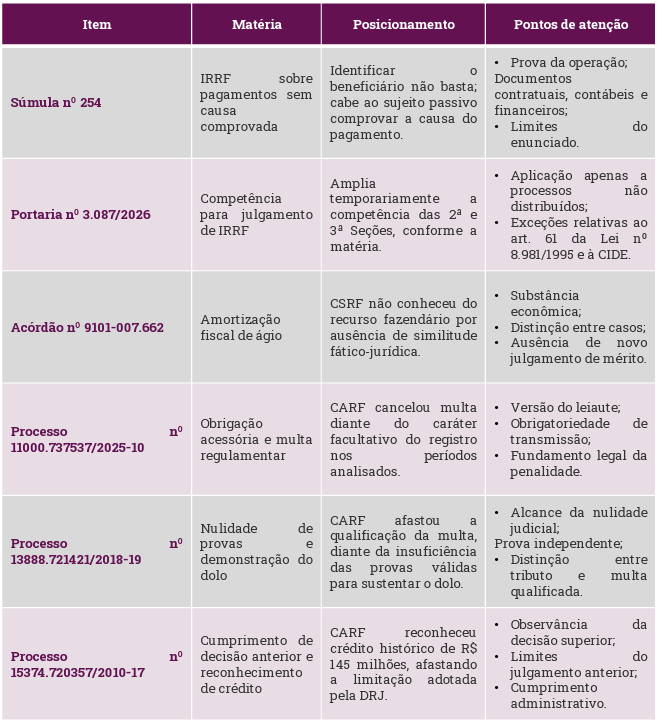
7. Panorama Analítico
ÚLTIMAS PUBLICAÇÕES
TRF-3 reduz multa qualificada em
O Tribunal Regional Federal da 3ª Região manteve decisão da 8ª Vara de Execuções Fiscais Federal de São Paulo que reduziu de 150% para 100% ...
Ler maisTema 1.348: STF decide a favor dos
O STF decidiu favoravelmente ao reconhecimento da imunidade de ITBI na integralização de imóveis ao capital social de empresas, mesmo quando exe...
Ler mais