
Boletim Informativo CARF Setembro/2026
Publicado em 20/10/2026
Destaques
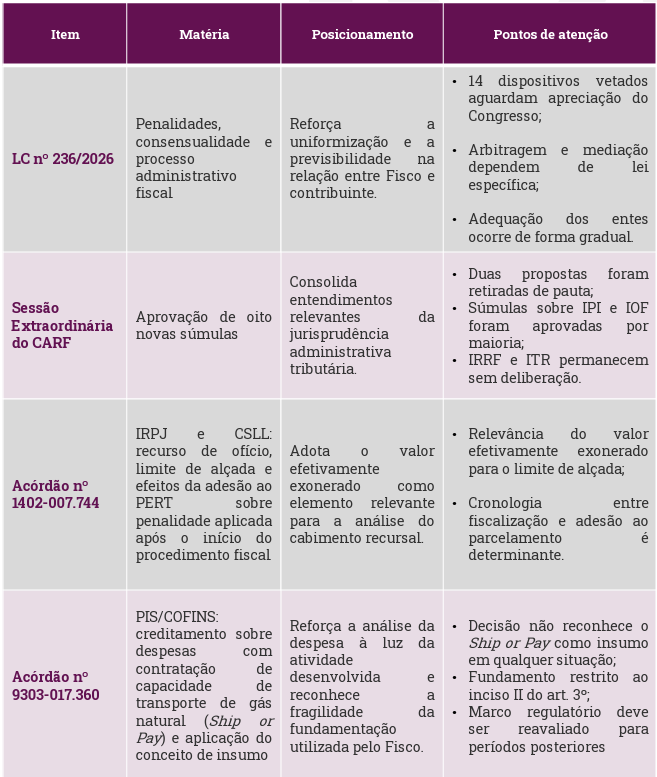
1. Lei Complementar nº 236/2026: CTN ganha teto de multas, novos mecanismos de consenso e processo administrativo fiscal unificado;
2. Sessão Extraordinária do CARF: colegiado aprova oito das dez propostas de súmula na sessão de 14.09.2026;
3. Acórdão nº 1402-007.744: CARF limita o cabimento de recurso de ofício em caso de exclusão de responsável solidário e analisa efeitos da adesão ao PERT durante procedimento fiscal;
4. Acórdão nº 9303-017.360: CSRF reconhece fragilidade na glosa de créditos de PIS/COFINS sobre o ship or pay no transporte de gás.
1. Lei Complementar nº 236/2026
Novo regime de penalidades, consensualidade e processo administrativo fiscal no CTN
Contexto da alteração legislativa
A LC nº 236, sancionada em 4 de setembro de 2026 e já em vigor, altera o CTN com base no art. 146, III, “b”, da CF/88.
A LC 236/26 altera o regime das penalidades tributárias, os mecanismos de solução consensual de conflitos e o processo administrativo fiscal, matérias que até então eram tratadas de forma dispersa entre os entes federativos.
A sanção da lei foi parcial: 14 dispositivos do texto aprovado pelo Congresso foram vetados pela Presidência e, por isso, não entraram em vigor com a lei. Os vetos seguem agora para apreciação do Congresso Nacional, que pode derrubá-los por maioria absoluta, em sessão conjunta, conforme o art. 66, §4º, CF/88.
Até essa votação, os pontos vetados não produzem efeito, e prevalece, para essas matérias específicas, a regra que já existia antes da LC 236/26.
Análise das alterações
– Teto de multas e dosimetria:
O art. 113-A condiciona a multa tributária aos princípios da razoabilidade e da proporcionalidade, estabelecendo uma escala ao tributo lançado conforme a gravidade da conduta: 75% é o teto geral, subindo para 100% em caso de fraude, sonegação ou conluio dolosos, e para 150% em caso de reincidência. As multas isoladas desvinculadas do valor do crédito ou tributo ficam fora desses limites percentuais.
O art. 142, § 5º, prevê reduções de 20% a 50% das penalidades aplicadas em lançamento de ofício, conforme a modalidade e o momento do pagamento ou parcelamento do crédito tributário, observada a legislação específica. Para contribuintes participantes de programas de conformidade, os percentuais podem alcançar 60%. As reduções não se aplicam ao devedor contumaz, devendo a aplicação das penalidades ser acompanhada da demonstração individualizada da conduta infratora.
– Denúncia Espontânea:
A nova redação do art. 138 do CTN estabelece expressamente que a denúncia espontânea também exclui a multa de mora, afastando dúvidas interpretativas quanto à abrangência dessa hipótese de exclusão da responsabilidade por infrações tributárias.
– Consensualidade:
Os novos incisos VII a IX do art. 151 incluem a instituição da arbitragem especial tributária e aduaneira, a proposta de transação aceita pela Administração e o acordo decorrente de mediação entre as hipóteses de suspensão da exigibilidade do crédito tributário, observadas as condições legais. Por sua vez, os incisos XII e XIII do art. 156 preveem sua extinção mediante sentença arbitral favorável ao sujeito passivo transitada em julgado ou cumprimento do acordo de mediação, respectivamente.
– Processo administrativo fiscal:
O novo Capítulo IV (arts. 208-A a 208-J) estabelece normas gerais aplicáveis ao processo administrativo fiscal da União, dos Estados, do Distrito Federal e dos Municípios, com o objetivo de uniformizar garantias processuais mínimas, especialmente o devido processo legal, o contraditório, a ampla defesa e o duplo grau de jurisdição.
Os principais pontos:
a) Duplo grau de jurisdição obrigatório para municípios com mais de 100 mil habitantes;
b) Prazos uniformes (20 dias úteis para impugnação e recursos, 5 dias úteis para embargos de declaração e suspensão dos prazos processuais entre 20/12 e 20/01, inclusive);
c) A impugnação tempestiva suspende a exigibilidade de imediato;
d) Fica proibido exigir caução ou depósito para recorrer, assim como o recurso hierárquico contra decisão favorável ao contribuinte; e
e) Os processos administrativos ficam automaticamente sobrestados quando o STF ou o STJ determinar suspensão coletiva de processos judiciais sobre a mesma questão (art. 208-J).
– Vinculação a precedentes:
Pelo art. 194-A, decisões definitivas do STF e do STJ com efeito vinculante no Judiciário passam a vincular também a Administração Tributária, que tem 90 dias úteis para publicar parecer fundamentado explicando como vai aplicar essas decisões.
O art. 208-G estende esse efeito ao processo administrativo fiscal e proíbe lavrar auto de infração ou inscrever em dívida ativa crédito fundado em matéria já decidida a favor do contribuinte nesses termos.
– Vigência e regime de transição:
Os arts. 211-A e 211-B estabelecem prazo de dois anos para a adequação da legislação dos entes federativos às novas regras sobre penalidades e processo administrativo fiscal. No caso das normas processuais previstas nos arts. 208-A a 208-J, a ausência de adaptação no prazo legal acarretará sua aplicação até a edição de legislação específica, conforme o art. 211-B.
Leitura do ALMA Law
A LC 236/26 estabelece um piso comum de proteção ao contribuinte contra multas desproporcionais e contra disparidades processuais entre os entes federativos, o que é um avanço relevante para o planejamento de contingências e para a estratégia de defesa em autuações fiscais de qualquer esfera de governo.
Pontos de atenção:
– Vetos ainda em aberto: 14 dispositivos foram vetados pela Presidência, incluindo regras sobre prescrição, responsabilização de terceiros e validade de certidões fiscais, e aguardam apreciação do Congresso Nacional.
– Eficácia parcial dos novos instrumentos: A arbitragem e a mediação tributária dependem de lei especial ainda não editada, e sem ela os artigos 171-A e 171-B permanecem como previsão legal a ser regulamentada, e não como instrumentos disponíveis de imediato.
– Transição: O prazo de dois anos para adequação da legislação dos entes federativos e a aplicação das novas regras processuais em caso de omissão exigem atenção ao regime vigente em cada esfera administrativa durante o período de adaptação.
2. Sessão Extraordinária do CARF
Contexto
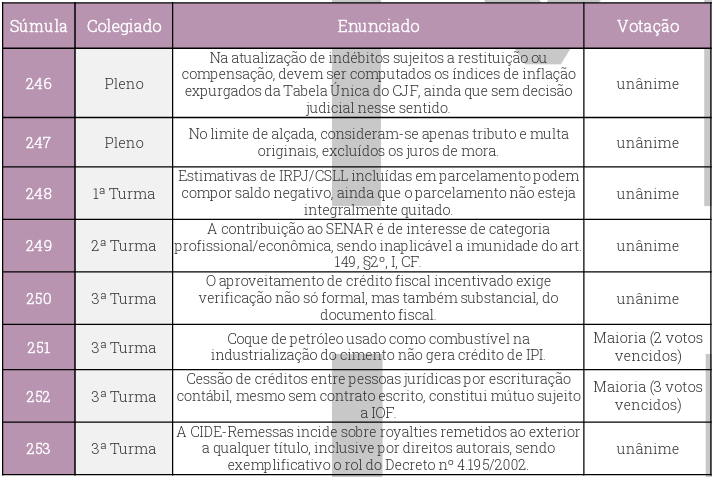
Em sessão realizada em 14/09/2026, o Pleno e as três Turmas da CSRF examinaram as dez propostas de enunciados de súmula previstas na Portaria CARF/MF nº 2.585/2026, das quais oito foram aprovadas e duas retiradas de pauta.
Foram aprovados oito enunciados: dois pelo Pleno e seis pela CSRF, que receberam numeração sequencial de nº 246 a 253 e passam a ter caráter vinculante para o CARF e para as Delegacias da Receita Federal de Julgamento (DRJ) a partir da publicação no DOU.
Súmulas aprovadas
Propostas retiradas de pauta
Duas propostas não chegaram a ser votadas, tendo sido retiradas de pauta pelo Presidente antes da deliberação do colegiado: a 3ª proposta (da 1ª Turma), sobre a identificação do beneficiário para fins de afastar o IRRF, e a 5ª proposta (da 2ª Turma), sobre a exclusão de ITR por interesse ecológico.
Em ambos os casos, a retirada partiu de ato do Presidente, e não de rejeição pelo colegiado, o que preserva a possibilidade de essas propostas retornarem à pauta em sessão futura.
Leitura do ALMA Law
O resultado da sessão favorece principalmente a Fazenda: das oito súmulas aprovadas, cinco reforçam entendimentos contrários ao contribuinte, e apenas três são favoráveis (246, 247 e 248). Vale destacar que as súmulas sobre IPI e IOF (251 e 252) não foram aprovadas por unanimidade, mostrando que ainda há divergência entre os conselheiros sobre esses temas, mesmo já com efeito vinculante.
As propostas relativas ao IRRF e ao ITR foram retiradas de pauta pelo Presidente, sem deliberação dos respectivos colegiados. Assim, os enunciados não foram aprovados nem rejeitados, permanecendo possível sua apreciação em sessão futura.
3. Acórdão nº 1402-007.744
Limite de alçada no recurso de ofício por exclusão de responsável solidário e adesão ao PERT durante fiscalização.
Contexto
Autuação sobre IRPJ e CSLL no ano-calendário de 2013, motivada por lançamentos contábeis em duplicidade e custos sem comprovação documental. Em relação aos referidos valores, a Fiscalização qualificou a multa de ofício em 150%, entendendo que os “erros crassos” identificados na contabilidade evidenciariam dolo, e ainda estendeu a responsabilidade pelo débito ao sócio administrador, com base nos arts. 124, I, e 135, III, do CTN.
Por outro lado, a contribuinte defendia que, antes mesmo de ser autuada, já havia aderido ao Programa Especial de Regularização Tributária (PERT), parcelando os referidos débitos. Com isso, o lançamento posterior estaria sem objeto, já que a confissão no parcelamento teria constituído o crédito tributário antes da lavratura do auto.
Em primeira instância, a DRJ afastou a responsabilidade do sócio e reduziu a multa qualificada de 150% para 75%, mas manteve a autuação, por entender que a fiscalização já havia começado antes da adesão ao PERT, o que afastava a espontaneidade da confissão e legitimava a exigência da multa de ofício.
Análise do Julgamento
- Recurso de ofício: exclusão de responsável não gera recorribilidade automática
Embora o recurso de ofício tenha sido interposto sob a vigência de limite de alçada inferior, sua apreciação pelo CARF ocorreu já sob a Portaria MF nº 2, de 17 de janeiro de 2023, que fixou em R$ 15 milhões o valor de exoneração exigido para a interposição do recurso. Com fundamento na Súmula CARF nº 103, o colegiado considerou o limite vigente na data do julgamento para aferir sua admissibilidade.
A conclusão foi de que a exclusão do responsável não torna o recurso de ofício automaticamente cabível. Antes, deve ser verificado o valor efetivamente exonerado pela decisão da DRJ.
No caso, embora o valor total associado à responsabilidade tributária ultrapassasse R$ 15 milhões, a exoneração efetiva decorrente da decisão de primeira instância correspondia a aproximadamente R$ 1,51 milhão.
A diferença entre as duas cifras é central para a tese adotada: a exclusão do responsável não reduziu o crédito exigido da contribuinte principal, e a exoneração decorrente da decisão da DRJ correspondeu apenas à redução da multa de 150% para 75%, sendo esse o valor considerado pelo colegiado para a aferição do limite de alçada.
- Recurso voluntário: A multa de ofício resiste à adesão tardia ao parcelamento
Por maioria, o CARF deu provimento parcial ao recurso para excluir do lançamento o principal e os juros do crédito tributário, já abrangidos pela adesão ao PERT. Contudo, o colegiado manteve a multa de ofício (já reduzida para 75% pela DRJ), por entender que a confissão no parcelamento, ocorrida depois do início do procedimento fiscal, não afasta a exigência da multa de ofício.
A contribuinte sustentou que a adesão ao PERT teria ocorrido antes da lavratura dos autos de infração e que a confissão irrevogável e irretratável dos débitos teria produzido sua constituição, com posterior suspensão da exigibilidade. Assim, não haveria mais crédito a ser constituído por lançamento, de modo que não seria cabível a multa de ofício.
A controvérsia ganhou relevância porque a adesão ao PERT ocorreu em 14/11/2017, posteriormente ao início do procedimento fiscal, iniciado em 23/05/2017. No caso, o colegiado entendeu que a confissão dos débitos no PERT, realizada após o início do procedimento fiscal, não afastava a exigência da multa de ofício, uma vez que os valores não haviam sido declarados anteriormente à fiscalização.
Por unanimidade, ficou assentado que, ainda que mantida, essa multa deve observar os benefícios de redução previstos na própria Lei 13.496/17.
Leitura do ALMA Law
A admissibilidade do recurso de ofício depende do valor efetivamente exonerado, não do montante nominal atribuído ao responsável excluído, e do limite de alçada vigente na data da apreciação pelo CARF, conforme a Súmula CARF nº 103. Assim, a exclusão de responsabilidade solidária, por si só, não torna a decisão automaticamente recorrível.
No plano material, o julgamento evidencia que a adesão ao programa de regularização após o início da fiscalização não afastou a multa de ofício, embora tenha produzido efeitos sobre o principal e os juros. Portanto, a cronologia dos atos é determinante na avaliação de estratégias de regularização. A tese de que a confissão no PERT impediria integralmente o lançamento posterior foi defendida no processo, mas não prevaleceu, permanecendo como argumento para casos futuros, e não como entendimento firmado pelo CARF.
4.Acórdão nº 9303-017.360 | CSRF/3ª Turma
Creditamento de despesas com contratação de capacidade de transporte de gás natural (Ship or Pay) como insumo.
Contexto
Autos de Infração para exigência de PIS e COFINS, relativos ao ano-calendário de 2014, decorrentes da glosa de créditos da não cumulatividade. A discussão que chegou à 3ª Turma da CSRF, por Recurso Especial do contribuinte, ficou restrita ao direito de crédito sobre o Encargo de Reserva de Capacidade de Transporte, conhecido como “Ship or Pay” (SoP), em contratos de transporte firme de gás natural.
No modelo contratual analisado, o contratante assume a obrigação de pagar pela capacidade de transporte reservada, independentemente de utilizá-la. Na autuação, a Fiscalização tratou como SoP a diferença entre o encargo contratado e o efetivo, ou seja, a parcela da capacidade não utilizada.
– Fiscalização: a parcela não geraria crédito porque corresponde a despesa ligada à capacidade não utilizada, sem contraprestação de transporte. Assim, não seria insumo nem frete passível de creditamento. Para o Fisco, o art. 3º, II, das Leis nº 10.637/2002 e 10.833/2003 alcançaria apenas bens e serviços “efetivamente utilizados/consumidos”, e a essencialidade da contratação não seria suficiente.
– Contribuinte: sustentou que o encargo Ship or Pay não decorria de mera liberalidade contratual, mas integrava a estrutura tarifária do transporte firme de gás natural, submetida à regulamentação da ANP. Diante de sua essencialidade e relevância para as atividades desenvolvidas, defendeu o direito ao creditamento com fundamento no art. 3º, II, das Leis nº 10.637/2002 e 10.833/2003.
Análise do Julgamento
O colegiado, por unanimidade, deu provimento ao REsp da contribuinte. O ponto central foi definir se as despesas com Ship or Pay poderiam gerar créditos de PIS e COFINS como insumo, nos termos do art. 3º, II, das Leis nº 10.637/2002 e 10.833/2003.
O voto condutor afastou a premissa da Fiscalização de que o inciso II alcançaria apenas bens e serviços “efetivamente utilizados/consumidos”. O Relator observou que a palavra “consumida” não consta do inciso II, mas sim no inciso III, específico para energia elétrica, que norteou a Súmula CARF nº 224. Por isso, a súmula não foi aplicada por analogia, e o caso foi analisado apenas pelo inciso II, à luz da essencialidade e da relevância fixadas pelo STJ no REsp nº 1.221.170-PR.
A decisão deu peso ao fato de o SoP estar em contratos de transporte firme submetidos à regulamentação da ANP. O Relator não viu argumentos que sustentassem a tese de “mera liberalidade”. Ao contrário, a matéria é “detalhadamente regulada pela ANP, com regras vinculantes aos contratantes e sanções em caso de descumprimento”.
Nesse ponto, está o fundamento decisivo: o ônus probatório da Fiscalização. Ao adotar “conceito restritivo de insumos”, incompatível com o precedente vinculante do STJ, o Fisco “não se desincumbiu do ônus probatório típico da atividade lançadora”. Contudo, o colegiado delimitou o alcance da decisão:
“não se está a afirmar aqui, necessariamente, que tais despesas […] se qualificariam como insumos em qualquer situação de transporte de gás”.
O que se reconheceu foi que as razões da glosa “são juridicamente frágeis, insuficientes para que se sustente o lançamento”, razão pela qual o recurso foi provido.
Leitura do ALMA Law
O acórdão representa a primeira manifestação da Câmara Superior sobre o tema, que era novo no colegiado e dividia as turmas ordinárias. A unanimidade dá peso ao precedente, mas o acórdão não traz efeito vinculante.
O resultado decorreu da insuficiência dos fundamentos utilizados pela Fiscalização para afastar o creditamento, à luz dos critérios de essencialidade e relevância estabelecidos pelo STJ. Embora tenha examinado a natureza regulatória e contratual do encargo Ship or Pay, o colegiado não reconheceu genericamente sua classificação como insumo, limitando-se a afastar a glosa nas circunstâncias do caso concreto.
Pontos de atenção:
– O marco regulatório: O colegiado afastou a tese de “mera liberalidade” com base nas regras da ANP vigentes à época, hoje revogadas por nova resolução que não se aplica ao período julgado. Para períodos posteriores, esse argumento pode precisar de nova avaliação, o que o acórdão não enfrentou.
– O fundamento legal: A análise ficou restrita ao inciso II do art. 3º, e o colegiado afirmou que o pedido de crédito deve deixar claro o inciso invocado.
5. Panorama Analítico
ÚLTIMAS PUBLICAÇÕES
Tema 1.348: STF decide a favor dos
O STF decidiu favoravelmente ao reconhecimento da imunidade de ITBI na integralização de imóveis ao capital social de empresas, mesmo quando exe...
Ler maisSTF afasta crédito presumido de ICMS da
O Supremo Tribunal Federal, por maioria de 7 votos a 4, decidiu que os créditos presumidos de ICMS concedidos pelos estados como benefício fiscal...
Ler mais